「ドン・キホーテ」を運営する株式会社パン・パシフィック・インターナショナルホールディングス(以下、「PPIH」)が、好調な業績を続けています。
2026年6月期の売上高は2兆4,453億円、営業利益は1,748億円となり、いずれも過去最高を更新しました。
物価高の影響で消費者の節約志向が強まるなかで、なぜ、ドン・キホーテを運営するPPIHは、これほどの好決算を実現できるのでしょうか。
この記事では、PPIHの2026年6月期決算をもとに、「非食品の強さ」と「インバウンド」という2つの特徴に注目しながら、PPIHの強さの理由をわかりやすく解説します。
PPIHとは?
まずは、PPIHがどのような企業なのかを確認しましょう。
PPIHは、「ドン・キホーテ」や「MEGAドン・キホーテ」などのディスカウントストアを展開する企業です。
そのほかにも、「アピタ」「ピアゴ」などのUNY事業、海外の「DON DON DONKI」など、幅広い小売事業を展開しています。
2026年6月末時点では、国内676店舗、海外123店舗の合計799店舗を展開しています。
PPIHの特徴は、単純に「安い商品を大量に販売する」だけではありません。
食品から日用品、化粧品、家電、衣料品、時計、ブランド品など、非常に幅広い商品を取り扱っていることも特徴です。
特にドン・キホーテでは、売り場を商品で満たす圧縮陳列という手法で、来店客に宝探し的なワクワク感を体験させ、来店そのものを楽しんでもらう店舗づくりを行っています。
PPIHの2026年6月期決算は好調
それでは、PPIHの2026年6月期の業績を見てみましょう。
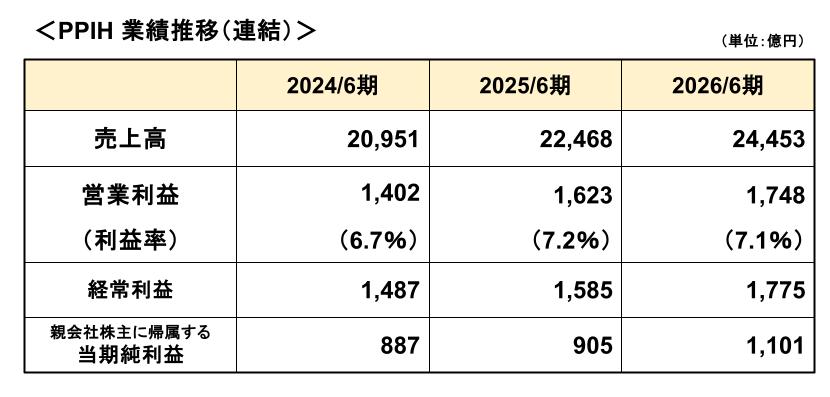
上表のように、売上高、利益ともに伸長しており、増収増益の決算となっています。
特に当期純利益は2026年6月期に初めて1,000億円を突破しました。
PPIHの業績を考えるうえで、もう一つ注目したいのが営業利益率です。
直近2026年6月期の営業利益率は7.1%となっており、2025年6月期から若干悪化しましたが、小売業の平均が4.2%程度※であることから、かなり高い水準であることがわかります。
では、こうしたPPIHの好決算の理由はどこにあるのでしょうか。
※ 出典:経済産業省企業活動基本調査確報(2024年度実績)
営業利益率についてはこちらの記事で解説しています
→営業利益率とは?|会社の「稼ぐ力」を見る重要指標
PPIHの好決算の理由①「非食品」に強い
PPIHの決算で特徴的なのが、売上構成比率です。
一般的なスーパーでは、食品が売上の中心になります。
食品は、日常生活に欠かせない商品が多く、購入頻度も高いため、店舗への集客という点では非常に重要です。
一方で、食品は価格競争が激しく、食品スーパーやドラッグストア、コンビニなど多くの業態が競争相手になります。
そのため、食品は売上を作りやすい一方、比較的粗利益率が低くなりやすい傾向があります。
これに対して、化粧品、家電、衣料品、時計、ブランド品、趣味・レジャー用品などの非食品は、商品によっては食品よりも高い粗利益率を確保しやすくなります。
PPIHは、こうした非食品の販売に強いことが特徴です。
PPIHの主力事業であるディスカウント事業では、食品の売上構成比が約43%となっており、売上の半分以上を非食品が占めています。
同じくディスカウント大手のトライアルは、食品の売上構成比率が約75%となっていることからも、PPIHの非食品の強さが際立ちます。
つまり、食品だけで売上を作るのではなく、比較的利益率を確保しやすい非食品を組み合わせていることも、PPIHの収益力を支える一つの要因と考えられます。
ただし、非食品の比率が高ければ必ず営業利益率が高くなるわけではありません。実際の利益率は、仕入れ条件、PB・OEM商品の比率、人件費、販促費、店舗運営の効率性などにも左右されます。
PPIHの好決算の理由②「ドンキらしい商品構成」
PPIHの非食品の強さを理解するうえで重要なのが、ドン・キホーテの店舗づくりです。
ドン・キホーテでは、食品や日用品だけでなく、
- 化粧品
- 医薬品
- 家電
- 時計
- 衣料品
- ブランド品
- キャラクター商品
- 趣味・レジャー用品
など、幅広い商品を取り扱っています。
特に、顧客の趣味や嗜好に合わせた商品や、流行の商品を取り揃えることで、「必要なものを買う場所」だけではなく、「面白そうな商品を探しに行く場所」という特徴を持っています。
これは、一般的なスーパーとは異なるドン・キホーテ独自の強みです。
実際、2026年6月期のディスカウントストア事業では、スポーツ・レジャー用品が前期比+14.0%、時計・ファッション用品が同+10.2%、日用雑貨品が同+9.0%など、非食品分野の売上が大きく伸びています。
つまり、PPIHは食品の価格競争だけで顧客を集めるのではなく、非食品を含む幅広い商品によって来店理由を増やしていると考えることができます。
PPIHの好決算の理由③ インバウンドが強い
PPIHのもう一つの大きな特徴が、インバウンド需要です。
訪日外国人にとって、ドン・キホーテで買い物をすることが、日本旅行の定番の一つになっています。
そのため、訪日外国人の増加は、PPIHの売上を押し上げる要因になります。
2026年6月期の免税売上高は2,286億円となり、前期比31.2%増と大幅に伸びました。
これは過去最高の水準です。
免税売上が1億円以上となった店舗も99店舗まで増加しています。
さらに、特定の国に依存しないインバウンド戦略も特徴です。
韓国、台湾、ASEAN、米国、欧州など、さまざまな国・地域からの訪日客が売上に貢献しています。
今後の注目点① Olympicの業績改善
このように業績好調なPPIHですが、今後もこの成長を維持できるでしょうか。
PPIHの今後を考えるうえで、重要なテーマの一つが、2026年7月に完全子会社化したOlympicです。
Olympicは、食品スーパーやディスカウントストア、専門店などを展開してきた企業です。
PPIHは、Olympicが持つ店舗網と、PPIHが持つドン・キホーテの業態転換ノウハウを組み合わせることで、店舗の収益力を高めることを目指しています。
特に注目したいのが、Olympicの店舗を、
- MEGAドン・キホーテ
- ドン・キホーテ
- ロビン・フッド
などへ転換する戦略です。
PPIHは、Olympicの98店舗を対象に段階的に業態転換を進め、2031年6月期には売上高2,000億円、営業利益120億円、営業利益率6%を目標としています。
つまり、Olympicの買収は単純な店舗数の拡大ではなく、既存店舗をPPIHのノウハウで収益性の高い店舗へ転換できるかがポイントになります。
今後の注目点② 新業態「ロビン・フッド」
PPIHは、新たな成長業態として「ロビン・フッド」を展開しています。
ロビン・フッドは、食品を強化した新しいタイプのドン・キホーテです。
従来のドン・キホーテよりも狭い商圏を対象とし、食品を中心に日常的に利用してもらうことを狙っています。
2026年4月に1号店を開店し、6月までに5店舗を出店しました。
決算説明会資料では、初動売上は計画を上回って推移しているとのことです。
今後は、ロビン・フッドが一時的な話題で終わるのではなく、再現性のある店舗モデルとして確立できるかが重要です。
ロビン・フッドが成功すれば、PPIHにとって新たな出店余地が生まれる可能性があります。
PPIHの今後を見るうえで「インバウンド」にも注意
上述ではPPIHの強みとしてインバウンドを紹介しましたが、インバウンド需要は永遠に増え続けるとは限りません。
例えば、為替相場も訪日外国人の消費に影響します。
円安になると、外国人旅行者にとって日本の商品やサービスが相対的に安くなるため、日本での買い物が増える要因になります。
一方、円高が進めば、日本での買い物が外国人にとって割高になり、インバウンド消費が減速する可能性があります。
また、訪日客数そのものが減少したり、旅行者の消費行動が変化したりする可能性もあります。
そのため、PPIHの決算を見るときには、
「免税売上がどれだけ伸びているか」
に注目すると、インバウンドの影響をより具体的に把握できます。
PPIHの決算を見るときのポイント
PPIHのような小売企業の決算を見るときには、次のポイントを確認することが重要です。
売上高
売上高がどれだけ伸びているのかを確認します。
全体の売上高の伸びはもちろん、PPIHの場合は、既存店の売上高が伸びているのか、新規出店によって増えているのかを分けて見ることも重要です。
既存店の売上高が減少し、新規出店によって増収を維持している場合には、既存店舗の競争力や収益性について、追加で確認する必要があります。
営業利益率
売上高だけでなく、営業利益率がどう変化しているのかを確認します。
売上高が増えていても、利益率が低下していれば、価格競争や人件費などのコスト増加が利益を圧迫している可能性があります。
免税売上
PPIHではインバウンドが重要な成長要因となっているため、免税売上の伸びにも注目します。
訪日外国人数や為替の動向が外部環境として影響するので、こうした点にも注目です。
なお、PPIHは2027年6月期について、売上高2兆6,870億円、営業利益1,790億円を見込んでいます。売上高は引き続き増加する計画ですが、営業利益の伸び率は2026年6月期よりも鈍化する見通しです。
今後は、インバウンド需要の拡大だけでなく、価格競争や人件費などのコストを吸収しながら、営業利益率を維持できるかが重要になります。
まとめ|PPIHはなぜ好決算を続けられるのか?
今回のポイントをまとめると、次のとおりです。
- PPIHは2026年6月期、売上高・利益ともに過去最高を更新
- PPIHの特徴として、非食品の売上比率の高く、PPIHの収益力を支える一つの要因となっている
- 旺盛なインバウンド需要はPPIHの重要な成長要因になっている
- 今後は、Olympicの業態転換や新業態「ロビン・フッド」が成長業態として確立できるかに注目
- 円高などによってインバウンド需要が減速する可能性にも注意が必要
PPIHの好決算は、食品だけに依存せず、利益率を確保しやすい非食品を幅広く扱っていることに加え、PB・OEM、価格戦略、店舗運営の効率化、インバウンド需要など、複数の要因が組み合わさっています。
また、今後を見るうえでは、Olympicの業態転換やロビン・フッドの成長といった新たな成長要因にも注目する必要があります。
一方で、インバウンド需要が減速した場合や、価格競争の激化によって利益率が低下する可能性もあります。
そのため、PPIHの決算を見る際には、売上高の伸びだけではなく、営業利益率、既存店売上、免税売上などをあわせて確認することが重要です。
※本記事は企業分析の考え方を一般的に解説するものであり、特定企業への投資判断や取引を推奨するものではありません。実際の判断にあたっては、必ず最新の公式資料をご確認ください。


コメント